


Как работала схема в сети секонд-хендов
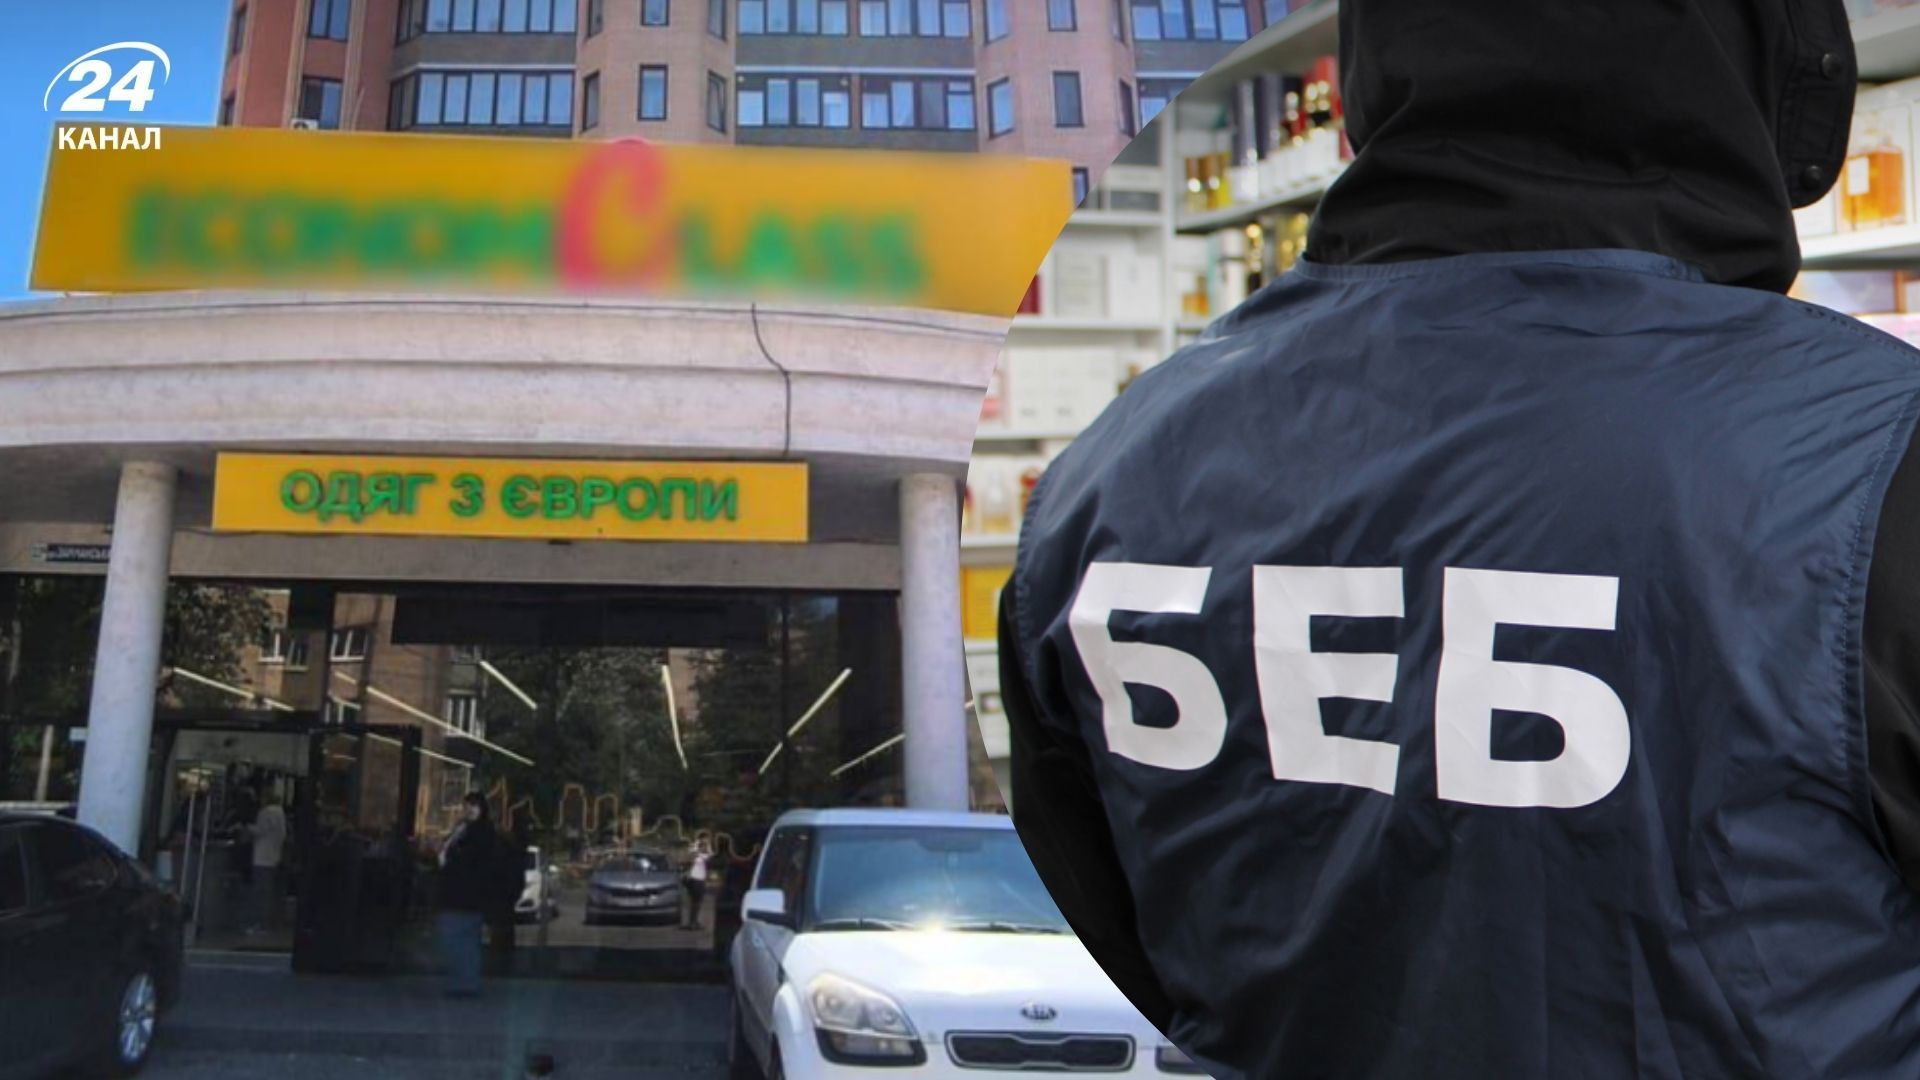
По данным следствия, сеть работала в различных регионах Украины и продавала как подержанные, так и новые товары. Ее разоблачили на уклонении от уплаты налогов благодаря "дроблению", сообщили в БЭБ.
Фактически речь шла о едином бизнесе с централизованным управлением и общим контролем финансово-хозяйственной деятельности. Однако продажи оформлялись через подконтрольных ФЛП, работавших по упрощенной системе налогообложения.
По результатам исследования деятельности региональных подразделений сети следствие установило:
- объем превышения предельного дохода составил более 309 миллионов гривен;
- сумма налогов, которые, по данным следствия, не поступили в бюджет, достигла 51,5 миллиона гривен.
В рамках уголовного производства детективы БЭБ провели 23 обыска в Ровенской, Волынской, Винницкой, Киевской и Хмельницкой областях.
Следственные действия проводились по местам ведения бизнеса, проживания фигурантов, а также в помещениях, которые могли использоваться для координации работы сети. Среди изъятого были носители информации со сведениями о деятельности ФЛП.
В настоящее время компания вернула государству 51,5 миллиона гривен. Кроме того, сеть отказалась от искусственного разделения деятельности между подконтрольными предпринимателями и перешла на прозрачную модель работы.
Каковы признаки "дробления бизнеса"
В 2026 году тема так называемого "дробления бизнеса" оказалась среди главных приоритетов налоговой службы, Бюро экономической безопасности и банковского сектора.
Сам факт существования нескольких ФЛП не является нарушением закона. Проблемы возникают тогда, когда контролирующие органы пытаются доказать другие возможные нарушения – уклонение от уплаты налогов, скрытые трудовые отношения, неуплату НДС или искусственное использование упрощенной системы налогообложения.
На практике инспекторы складывают своеобразный пазл. Один признак ничего не доказывает. Но если таких признаков много, бизнес автоматически попадает в зону риска. Среди наиболее распространенных критериев:
- один IP-адрес для подачи отчетности;
- один бухгалтер на несколько ФЛП;
- общий сайт;
- общий бренд;
- один склад;
- общие сотрудники;
- одни и те же поставщики;
- совместная реклама;
- использование одного помещения;
- поочередное использование ФЛП после достижения лимитов оборота.
Эксперты советуют готовиться к возможным проверкам заранее, а не после возникновения претензий.