


Також за останні кілька років дедалі більше значення мають банківські сервіси, які дозволяють розв'язувати фінансові питання дистанційно – без відвідування відділення, зазначає Євгенія Забарна, директорка департаменту транзакційних продуктів ПУМБ, TL Tribe Daily Banking.
Які опції для ФОПів пропонують українські банки та на що варто звернути увагу бізнесу, щоб банківське обслуговування було зручним, а також відкривало змогу економити час і кошти – читайте у матеріалі Бізнес 24.
Які банківські послуги потрібні підприємцю?
Перед вибором банку підприємцю варто визначити, які операції він проводитиме найчастіше, і вже потім порівнювати пропозиції. Адже умови, вигідні для фрилансера з кількома платежами на місяць, можуть не підійти магазину, кав'ярні або компанії з великою кількістю щоденних операцій. Відтак шукати банк лише за принципом "де найдешевше" не варто.

Євгенія Забарна
Директорка департаменту транзакційних продуктів ПУМБ, TL Tribe Daily Banking
Я завжди рекомендую підприємцям дивитися не лише на вартість пакета обслуговування, а й на реальні щоденні операції, якими вони користуватимуться.
За словами Євгенії Забарної, для тих, хто лише починає невелику власну справу, важливими можуть бути безкоштовне відкриття рахунку, відсутність або мінімальна щомісячна плата за обслуговування та вигідні умови проведення платежів.
ПУМБ пропонує збалансовану модель для підприємців, які шукають дистанційне обслуговування, зрозумілий мобільний банкінг і можливість виконувати щоденні операції онлайн. Крім цього, банк інтегрований у сервіс "е-Підприємець" у Дії, що дає змогу оформити рахунок прямо під час підтвердження реєстрації ФОП.
Для нових клієнтів малого бізнесу з річним обігом до 200 мільйонів гривень (без ПДВ) ПУМБ пропонує акційну пропозицію "ФОП без меж". Вона дає змогу оптимізувати витрати на банківські послуги, зокрема:
– не платити за обслуговування рахунку ФОП до кінця 2027 року;
– безлімітно здійснювати платежі всередині банку та в інші банки без комісії;
– виводити до 200 000 гривень на місяць із рахунку ФОП без комісії.
Скористатися пропозицією можна до 31 грудня 2026 року. При цьому "ФОП без меж" доступний:
- Підприємцям, які станом на 19.08.2026 не були корпоративними клієнтами банку. Вони можуть отримати безкоштовне обслуговування поточного рахунку, а також акційні умови при підключенні еквайрингу.
- Наявним клієнтам ФОП, які вже мають поточний рахунок у банку — вони можуть скористатися виключно акційною пропозицією з інтернет-еквайрингу.
У рамках "ФОП без меж" є тариф "всеDigital ФОП 2.0", орієнтований саме на онлайн-роботу. Рахунок відкривається дистанційно до 5 хвилин через застосунок "ПУМБ Бізнес" або сайт банку. При цьому функціонал "ПУМБ Бізнес" дає змогу закривати всі щоденні потреби: від контролю коштів до підписання платежів та відстеження статусу операцій.
Євгенія Забарна
Директорка департаменту транзакційних продуктів ПУМБ, TL Tribe Daily Banking
Для підприємця важливо будь-де перевірити залишки, провести розрахунки з постачальниками чи сплатити податки. Особливо зараз, коли багато бізнесів працюють мобільно та не прив'язані до офісу.
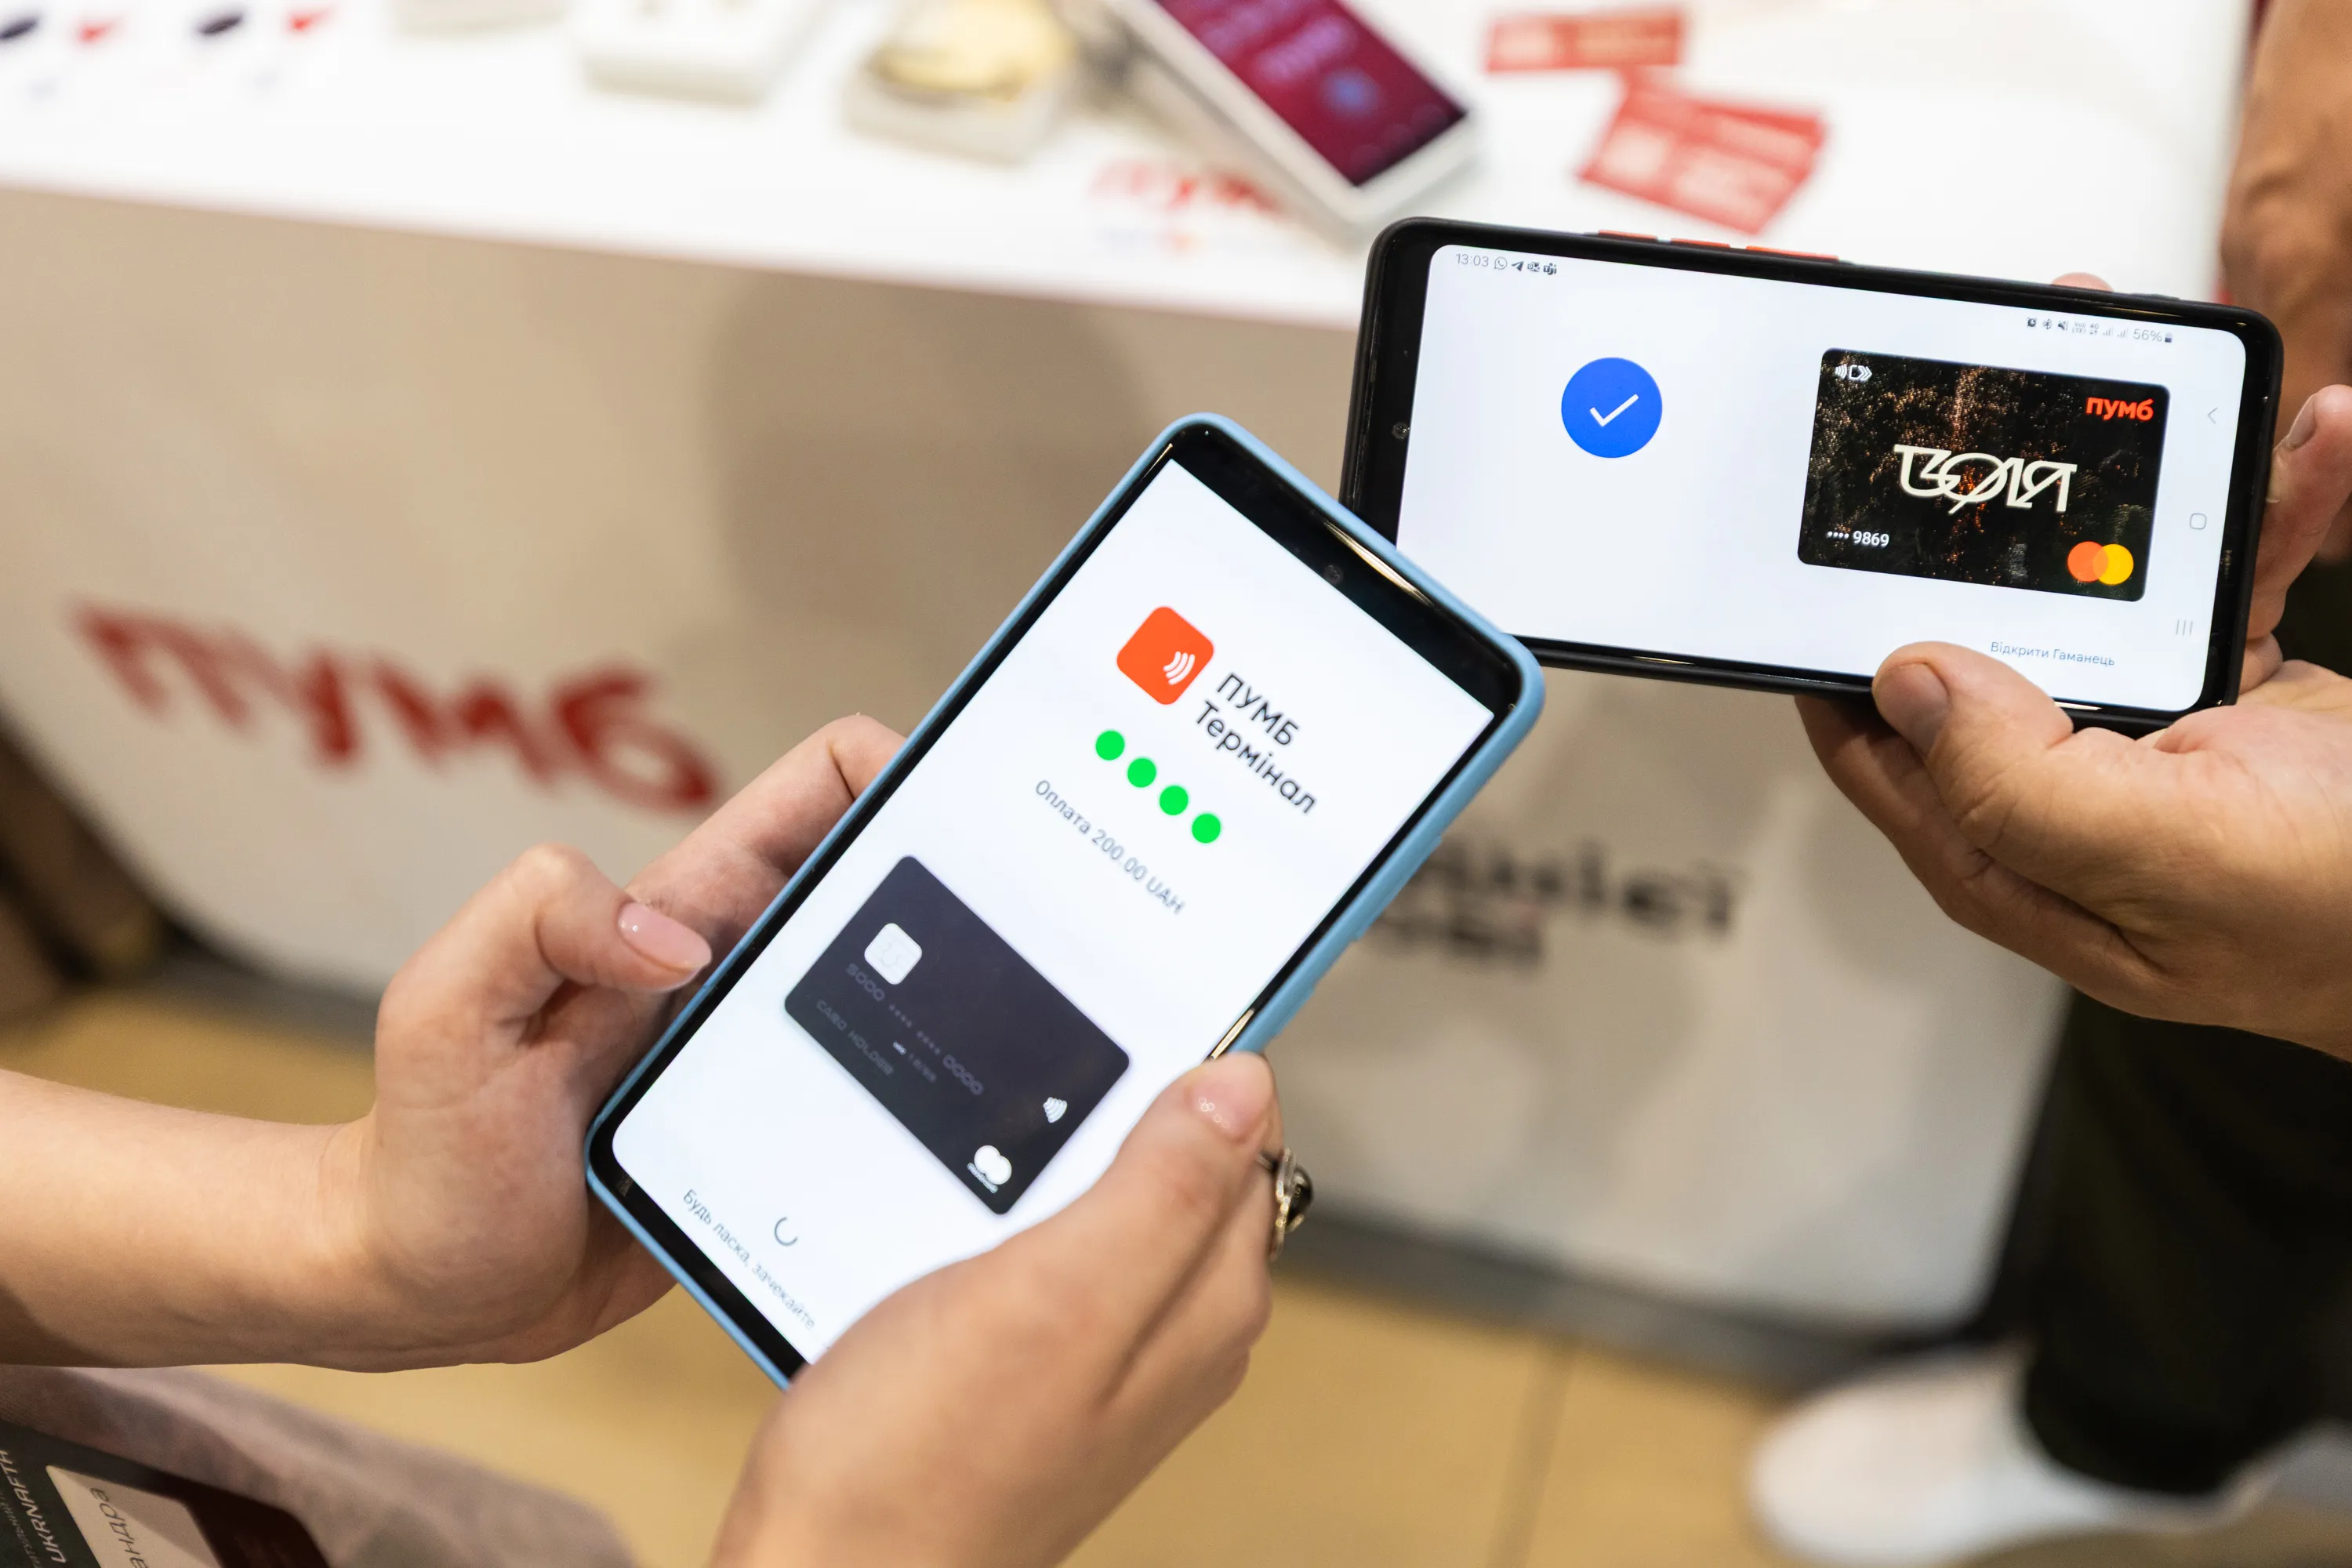
Окрему увагу варто приділити інструментам приймання оплати. Євгенія Забарна зауважує, що для кав'ярень, магазинів і салонів краси важливо швидко підключити еквайринг. Натомість для бізнесів, які продають товари чи послуги через соцмережі, – мати можливість приймати QR-платежі або оплату за посиланням.
ПУМБ відкриває всі ці опції для бізнесу. Таким чином, клієнти можуть обрати зручний спосіб розрахунку, а підприємці – не втрачати потенційні продажі через обмежені варіанти оплати.
Підприємці можуть приймати оплати за допомогою смартфона / Фото ПУМБ
Крім цього, для ФОП доступне онлайн-кредитування у ПУМБ. Експертка пояснює, що підприємці все частіше очікують отримати фінансування так само швидко, як оформлюють інші банківські послуги.
Євгенія Забарна
Директорка департаменту транзакційних продуктів ПУМБ, TL Tribe Daily Banking
Якщо потрібно закупити товар, профінансувати замовлення чи закрити тимчасовий касовий розрив, рахунок часто йде не на дні, а на години.
Один банк чи кілька: як знайти баланс
Кожен з банків пропонує свої умови для ФОПів. Та, окрім можливостей обслуговування, підприємцю варто оцінити й те, чи потрібне йому відкриття рахунків у кількох банках. За словами Євгенії Забарної, це особливо актуально для бізнесів, для яких безперервність роботи має критичне значення.
Євгенія Забарна
Директорка департаменту транзакційних продуктів ПУМБ, TL Tribe Daily Banking
Наприклад, якщо підприємство щодня проводить багато платежів або активно приймає оплати від клієнтів, додатковий рахунок може виступати резервним варіантом. Це дає змогу швидко перенаправити операції, якщо виникає потреба.
Також деякі підприємці відкривають рахунки в різних банках під конкретний інструмент: в одному банку може бути зручний еквайринг, в іншому – кредитування або валютні операції. Якщо це приносить бізнесу додаткову вигоду, така модель цілком виправдана.
Мобільний банкінг спрощує щоденну роботу / Фото Shutterstock
Проте директорка департаменту транзакційних продуктів ПУМБ застерігає малий бізнес від передчасного ускладнення, адже що більше банків використовує підприємець, то більше часу потрібно на адміністрування та контроль руху коштів.
Євгенія Забарна
Директорка департаменту транзакційних продуктів ПУМБ, TL Tribe Daily Banking
Тому тут важливий баланс. Якщо один банк закриває більшість потреб бізнесу, цього зазвичай достатньо. Але коли компанія росте, працює з великою кількістю контрагентів або має підвищені вимоги до безперервності операцій, наявність рахунків у кількох банках може бути цілком раціональним рішенням.
Що ще варто врахувати при виборі банку для ФОП?
1. Хто клієнт та які способи оплати потрібні
Якщо ФОП працює переважно з фізичними особами, то пріоритетом стають зручні способи приймання оплати: картки, перекази, термінали, інтернет-еквайринг.
Для бізнесу, який працює в роздрібній торгівлі або сфері послуг, важливо ретельно проаналізувати тарифи на еквайринг.
Іноді різниця навіть у декілька десятих відсотка може бути відчутною для бізнесу з великою кількістю оплат,
– додає представниця ПУМБ.
Якщо ж основні замовники – компанії та інші підприємці, більшу роль відіграють вартість безготівкових платежів, швидкість переказів та можливості роботи з рахунками. А для тих, хто працює з іноземними замовниками, додатково варто перевірити умови валютних рахунків і міжнародних переказів.
ФОП варто обирати банк під потреби свого бізнесу / Фото Pexels
2. Комісії за перекази
Директорка департаменту транзакційних продуктів ПУМБ пояснює, що підприємці регулярно розраховуються з постачальниками, сплачують податки, переказують власний дохід на особисту картку, а тому на таких операціях часто формується основна частина витрат (як і на поповнення рахунку, зняття готівки чи додаткові картки).
3. Відповідність пакета послуг реальним потребам підприємця
Для невеликого бізнесу часто достатньо базового пакета з онлайн-банкінгом, платежами та можливістю приймати оплати від клієнтів. Тому, за рекомендацією Євгенії Забарної, не варто переплачувати за сервіси, якими підприємець не користується.
Отже, під час вибору банку ФОП варто зважувати не лише вартість обслуговування рахунку, а й комісії за повсякденні операції, доступність потрібних сервісів і зручність онлайн-обслуговування. Головне у цій справі – знайти той баланс сервісів та умов, який дозволить працювати комфортно.